

De l’investissement responsable à l’investissement utile : une autre lecture de la performance
Depuis plusieurs années, l’investissement responsable s’est progressivement imposé dans les stratégies patrimoniales. Les critères ESG (environnementaux, sociaux et de gouvernance), label ISR ou encore les fonds Article 8 et Article 9 de la règlementation SFDR sont devenus incontournables dans l’univers des placements financiers.
Cette dynamique répond à une attente réelle. En 2025, 76 % des Français interrogés pour l’Autorité des marchés financiers considéraient l’impact environnemental des placements comme un sujet important. Dans le même temps, l’AMF constatait la persistance d’un doute sur la durabilité réelle de certains placements et rappelait que les labels ne suffisent pas à eux seuls pour bien investir.
L’investissement responsable a, en quelque sorte, été victime de son succès. La multiplication des offres, des labels et des arguments marketing a parfois rendu plus difficile la compréhension de ce que finance réellement l’épargne.
Dès lors, une autre question mérite peut-être d’être posée : au-delà d’un investissement présenté comme responsable, comment rendre une partie de son patrimoine véritablement utile ?
Risque et performance restent les premiers critères
Le rôle d’un gestionnaire de patrimoine n’est pas de substituer une conviction à l’analyse financière.
Avant de parler d’impact, il faut toujours regarder le risque, le rendement attendu, la liquidité, la durée d’investissement et la cohérence avec l’ensemble du patrimoine.
Mais une fois ces fondamentaux posés, la notion de performance peut être élargie.
Un investissement peut produire une performance financière tout en finançant directement un projet identifiable. Un don peut ne générer aucun rendement financier, mais procurer un avantage fiscal et produire un impact tangible. Une entreprise peut soutenir une association et y trouver également un intérêt collectif ou managérial.
Autrement dit, l’utilité peut elle aussi devenir une composante de la performance globale.
Financer son hôpital : lorsque l’épargne devient immédiatement lisible
L’expérience menée en 2026 par le Centre Hospitalier de la Côte Basque est particulièrement révélatrice.
En mars 2026, l’établissement a fait appel à l’épargne citoyenne pour compléter ses besoins de financement de trésorerie, notamment liés aux produits pharmaceutiques et aux ressources indispensables à la prise en charge des patients.
La première opération, portant sur 1,5 million d’euros, a rencontré suffisamment de succès pour que l’établissement décide de renouveler et d’amplifier la démarche.
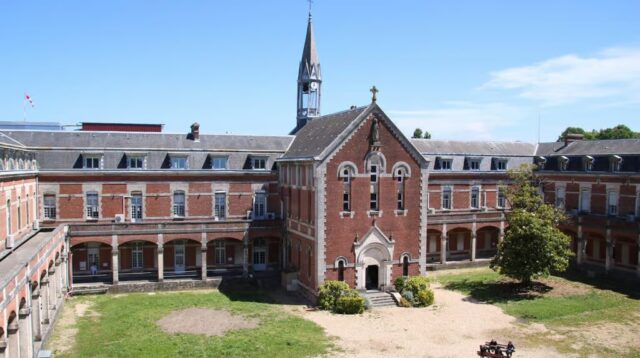 En septembre 2026, le Centre Hospitalier de la Côte Basque a ainsi lancé une nouvelle opération portant cette fois sur 2 millions d’euros, remboursables au terme de 12 mois avec un taux d’intérêt fixe de 3,1 % brut annuel. L’établissement précise que cette nouvelle opération est également ouverte aux personnes morales (entreprises, fondations ou fonds de dotation) souhaitant réaliser un placement de trésorerie.
Le changement d’échelle est intéressant : nous ne sommes plus seulement face à une initiative ponctuelle mais à un mode de financement que l’hôpital choisit de reconduire dans le cadre de la diversification de ses ressources.
Pour l’investisseur, l’intérêt ne réside donc pas uniquement dans le taux proposé.
Il se trouve aussi dans la lisibilité de la destination de son épargne : financer localement la continuité de l’offre de soins.
Cela n’annule évidemment ni le risque ni la nécessité d’analyser le placement. Mais cela ajoute une dimension supplémentaire au rendement financier : l’utilité territoriale et sociale de l’investissement.
Investir dans l’agriculture : un rendement qui ne se mesure pas uniquement en pourcentage
Les investissements liés à l’agriculture, à la sylviculture ou encore à la viticulture constituent un autre exemple.
Des foncières solidaires permettent aujourd’hui à des épargnants de participer au financement de terres et de bâtiments agricoles afin de faciliter l’installation de nouveaux exploitants.
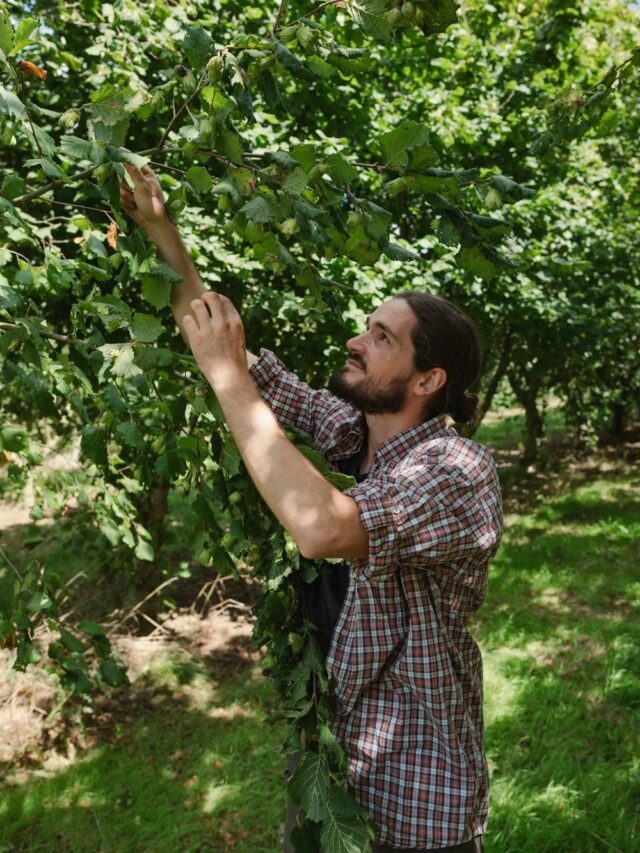
Le modèle développé par Fermes En ViE (FEVE) en est une illustration : fin 2025, ses foncières avaient financé 55 fermes, représentant environ 3 500 hectares et l’installation de 80 agriculteurs.
Le rendement annuel cible annoncé est de l’ordre de 2 à 3 % en vitesse de croisière, sans garantie. Cependant les labels et agréments de FEVE donnent droit à une réduction d’impôts sur le revenu (IR) de 25% du montant investi et une exonération totale d’Impôt sur la Fortune Immobilière (IFI). L’investissement comporte tout de même un risque de perte en capital et la liquidité n’est pas assurée.
Malgré l’avantage fiscal accordé, la lecture patrimoniale peut être plus large : l’épargne contribue à financer du foncier, facilite l’installation d’agriculteurs, accompagne la transmission des exploitations et participe à des enjeux alimentaires et environnementaux appelés à devenir toujours plus importants.
La performance financière est une performance. L’utilité créée en est une autre.
Et parfois, donner peut être plus pertinent qu’investir
La recherche d’utilité ne doit d’ailleurs pas systématiquement prendre la forme d’un investissement.
Pour certaines personnes ou certaines entreprises, le mécénat et le don peuvent constituer une réponse plus directe.
Pour un particulier, un don à un organisme d’intérêt général peut, sous conditions, ouvrir droit à une réduction d’impôt généralement égale à 66 % du montant donné, dans les limites prévues par la réglementation.
Pour une entreprise, le mécénat peut également ouvrir droit, sous conditions, à une réduction d’impôt de 60 % du don jusqu’à 2 millions d’euros, dans les plafonds légaux applicables.
 Et l’intérêt peut dépasser la seule fiscalité.
Soutenir une association peut permettre à une entreprise de :
- contribuer concrètement à une cause ;
- fédérer ses collaborateurs autour d’un engagement ;
- valoriser ses savoir-faire, notamment à travers le mécénat de compétences ;
- affirmer ses valeurs auprès de son écosystème.
Cette dimension de visibilité doit toutefois rester compatible avec la nature du mécénat : les éventuelles contreparties ne doivent pas être disproportionnées, sous peine de basculer vers une logique de parrainage ou de sponsoring.
Une autre façon de définir la performance patrimoniale
Santé, agriculture, associations : la France dispose d’un formidable tissu d’acteurs et de projets auxquels l’épargne privée peut parfois apporter une contribution directe.
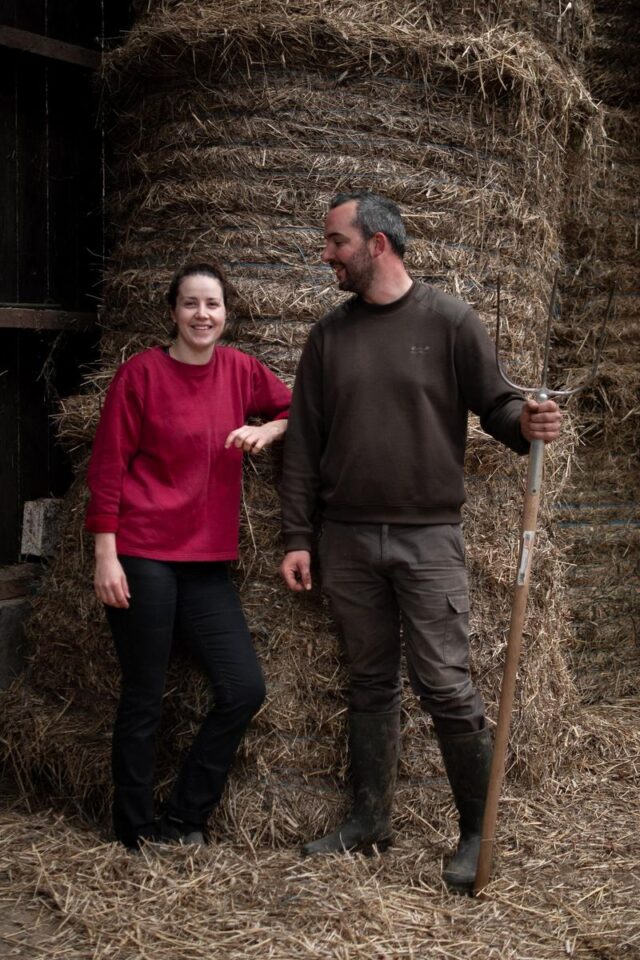
Cela invite à regarder la performance sous plusieurs angles : performance financière, bien sûr, mais également performance fiscale, sociale, territoriale, entrepreneuriale ou personnelle.
La satisfaction de savoir précisément à quoi sert une partie de son patrimoine n’apparaîtra jamais sur une courbe de rendement. Elle peut pourtant avoir une valeur réelle pour l’investisseur.
Chez Battiston Violeau & Associés, nous considérons que ces solutions n’ont pas vocation à remplacer les fondamentaux d’une allocation patrimoniale diversifiée.
Elles peuvent en revanche constituer une poche de conviction et d’utilité, dès lors qu’elles sont compatibles avec le profil de risque, les objectifs et les besoins de liquidité de l’investisseur.
Finalement, au-delà de la question traditionnelle « Combien mon argent peut-il me rapporter ? », une stratégie patrimoniale peut parfois en intégrer une seconde : « À quoi mon argent peut-il être utile ? »
Et lorsque les deux trouvent une réponse cohérente, la notion de performance prend une tout autre dimension.
Cet article présente des informations générales et ne constitue pas un conseil en investissement personnalisé. Tout investissement comporte des risques, notamment de perte en capital, et doit être apprécié au regard de la situation et des objectifs de chaque investisseur.
A lire aussi :
La diversification du patrimoine
Nos engagements
Les services du Cabinet
